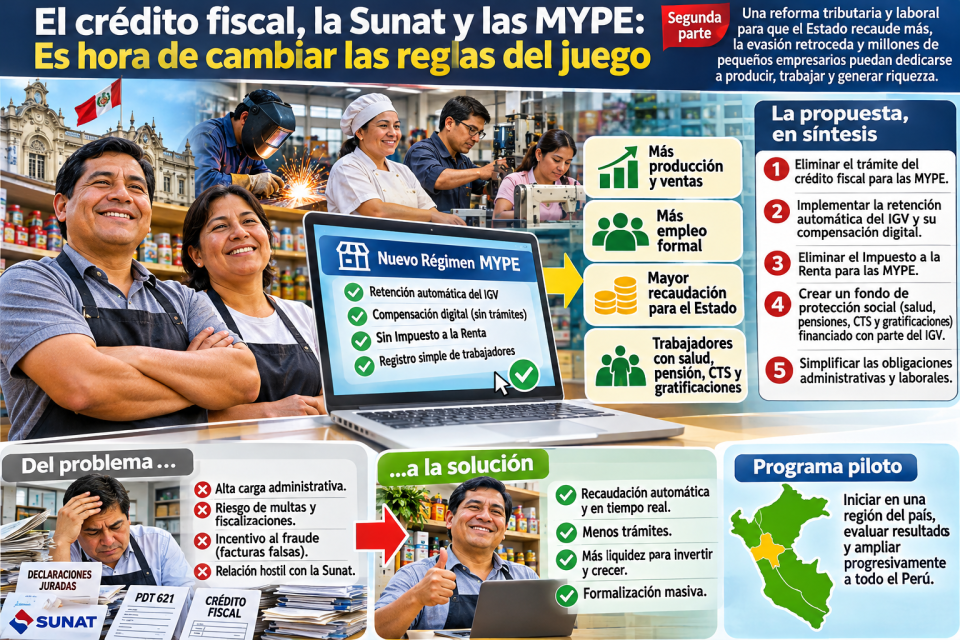
Segunda parte | Una reforma tributaria y laboral para que el Estado recaude más, la evasión retroceda y millones de pequeños empresarios puedan dedicarse a producir, trabajar y generar riqueza.
Por: Manuel Cotillo – Mudo Social
El pasado 19 de mayo, Mudo Social publicó un artículo titulado «El crédito fiscal es un obstáculo innecesario: eliminémoslo para que el Estado, la Sunat y las grandes empresas dejen de entorpecer la vida, el trabajo, el crecimiento y la prosperidad de las mypes».
La propuesta generó interés porque puso sobre la mesa una discusión que el país necesita afrontar: ¿por qué hemos construido un sistema tributario y administrativo que, en lugar de facilitar el desarrollo de las pequeñas empresas, termina convirtiéndose en una carga que consume tiempo, recursos y oportunidades de crecimiento?
La discusión merece continuar, particularmente ahora que el Perú tiene un nuevo Gobierno y nuevos responsables de la conducción económica, tributaria y laboral.
Elmer Cuba, ministro de Economía y Finanzas; Juan Sheput, ministro de Trabajo y Promoción del Empleo; y César Luna Victoria, superintendente de la SUNAT, tienen ante sí una oportunidad para impulsar una reforma que vaya más allá de los ajustes tributarios tradicionales.
No estamos hablando de una simple reducción de impuestos ni de conceder beneficios particulares a un sector empresarial. Estamos planteando cambiar la manera en que el Estado se relaciona con millones de unidades productivas que sostienen buena parte de la economía nacional.
Nuestra propuesta tiene tres objetivos fundamentales:
- Liberar a las MYPE de una estructura tributaria y administrativa innecesariamente compleja.
- Construir un mecanismo de recaudación automática que reduzca las oportunidades de evasión y garantice ingresos tributarios más estables.
- Incorporar a millones de trabajadores a un sistema de protección social que sea sostenible y compatible con la capacidad económica de las pequeñas empresas.
La pregunta que debemos hacernos es si el Estado está dispuesto a abandonar una lógica predominantemente fiscalizadora y avanzar hacia otra en la que la tecnología, la simplificación y el crecimiento productivo sean sus principales instrumentos.
1. LAS MYPE NO SON UN SECTOR MARGINAL: SON UNA DE LAS COLUMNAS VERTEBRALES DE LA ECONOMÍA PERUANA
El Ministerio de la Producción informó, en mayo de 2026, que el Perú cuenta con aproximadamente 2 millones 441 mil MYPE formales, equivalentes al 99,2 % de las empresas formales. Sus ventas alcanzaron S/358.947 millones durante 2025, representaron el 20,6 % del PBI y generaron alrededor de 10,3 millones de puestos de trabajo.
Estas cifras deberían bastar para comprender que estamos hablando de un sector que no puede continuar siendo tratado como un componente secundario de la política económica.
Detrás de esos números existen ferreterías, talleres metalmecánicos, pequeñas fábricas, empresas de transporte, restaurantes, comercios, distribuidores, servicios técnicos, negocios familiares y miles de emprendimientos que todos los días intentan sobrevivir en un mercado competitivo.
Son empresarios que compran, venden, producen, contratan trabajadores y generan movimiento económico.
Sin embargo, buena parte de su tiempo y de sus recursos termina destinado a cumplir obligaciones administrativas y tributarias que podrían simplificarse considerablemente mediante herramientas tecnológicas.
El empresario de una pequeña ferretería debería estar preocupado por conseguir mejores proveedores, ampliar su catálogo, atender a sus clientes, mejorar sus ventas y contratar trabajadores.
El propietario de un taller metalmecánico debería concentrarse en producir, mejorar sus procesos, conseguir contratos y competir en el mercado.
El dueño de una pequeña fábrica debería estar pensando en adquirir maquinaria, mejorar la productividad y ampliar sus operaciones.
No deberían tener que convertirse en especialistas en legislación tributaria para poder mantener sus negocios funcionando.
La formalización no puede significar convertir a cada pequeño empresario en una oficina administrativa.
2. EL CRÉDITO FISCAL: EL PROBLEMA NO ES SOLAMENTE SU EXISTENCIA, SINO LA MANERA EN QUE HEMOS CONSTRUIDO SU ADMINISTRACIÓN
En nuestro primer artículo planteamos una propuesta concreta: eliminar el crédito fiscal del IGV para las MYPE y sustituirlo por un sistema de retención automática en tiempo real.
La idea parte de una constatación: el Estado ya dispone de información digital sobre buena parte de las operaciones comerciales. Tenemos facturación electrónica, comprobantes digitales, transferencias bancarias y billeteras electrónicas.
¿Por qué seguimos obligando a millones de pequeños contribuyentes a realizar procesos administrativos que pueden automatizarse?
El crédito fiscal fue concebido para evitar que el IGV se acumule en las distintas etapas de producción y comercialización. Su finalidad económica es correcta.
Pero su administración genera costos, exige controles y puede abrir espacios para operaciones fraudulentas.
El problema se vuelve más grave cuando aparecen organizaciones que comercializan facturas, crean empresas sin capacidad operativa y construyen operaciones ficticias para generar créditos fiscales inexistentes.
Mientras tanto, el pequeño empresario que compra mercadería, vende productos y cumple con sus obligaciones debe convivir con un sistema complejo y con la incertidumbre de que una operación comercial legítima pueda terminar cuestionada por problemas vinculados a sus proveedores.
La SUNAT debe concentrar su capacidad de investigación en quienes organizan estos mecanismos y no convertir la complejidad administrativa en una barrera para el pequeño contribuyente.
Pero hay un aspecto técnico que debemos resolver: eliminar el crédito fiscal sin sustituir su función económica produciría un efecto de acumulación del impuesto en cada etapa comercial.
Por eso, nuestra propuesta debe evolucionar hacia una solución más precisa: eliminar el trámite manual y la administración burocrática del crédito fiscal para las MYPE, sustituyéndolos por un sistema digital de compensación y liquidación automática.
El empresario no tendría que solicitar, reconstruir ni calcular manualmente su crédito fiscal. El sistema registraría las operaciones, verificaría los comprobantes y realizaría automáticamente las compensaciones que correspondan.
El objetivo es eliminar el problema administrativo sin crear una nueva carga tributaria acumulativa sobre los productos.
No necesitamos un sistema en el que el empresario administre el impuesto. Necesitamos uno en el que la tecnología se encargue de hacerlo.
3. LA RETENCIÓN AUTOMÁTICA DEL IGV: QUE EL IMPUESTO LLEGUE DIRECTAMENTE AL ESTADO
Esta es una de las partes centrales de nuestra propuesta original.
Imaginemos una pequeña empresa que compra mercadería por S/100 más IGV.
El sistema digital registra la operación, identifica al comprador y al vendedor y separa automáticamente los componentes tributarios correspondientes.
Cuando la empresa vende esa mercadería por S/200 más IGV, se realiza una nueva operación digital.
El sistema determina el impuesto generado, reconoce las compensaciones válidas de la operación anterior y transfiere al Tesoro Público el saldo que corresponde.
El empresario recibe información clara sobre sus operaciones y sus obligaciones, sin tener que reconstruir mensualmente todos sus movimientos para determinar el impuesto.
La diferencia es fundamental: el Estado obtiene información y recaudación de manera inmediata, mientras el contribuyente deja de administrar manualmente un procedimiento que puede automatizarse.
La retención automática debe implementarse mediante una plataforma estatal gratuita, articulada con bancos, billeteras electrónicas, sistemas de facturación y medios de pago autorizados.
El pequeño empresario tendría una herramienta sencilla para facturar, cobrar y pagar.
No necesitaría contratar servicios contables únicamente para cumplir procedimientos repetitivos que el propio Estado puede automatizar.
Hay que considerar también las operaciones en efectivo y las zonas con conectividad limitada. La digitalización debe ser progresiva, con alternativas de registro y regularización para evitar que la falta de infraestructura tecnológica excluya a determinados negocios.
La propuesta no consiste en obligar a todos a utilizar inmediatamente un único medio de pago. Consiste en construir un sistema que haga más sencillo y seguro operar formalmente.
4. ¿POR QUÉ NO ELIMINAR EL IMPUESTO A LA RENTA PARA LAS MYPE?
Esta es otra de las propuestas más importantes del artículo original y merece una discusión económica seria.
Actualmente, las pequeñas empresas deben asumir obligaciones relacionadas con el Impuesto a la Renta, dependiendo del régimen tributario al que pertenecen.
Deben llevar registros, realizar cálculos, presentar declaraciones y, en determinados casos, contratar asesoría especializada.
Para una empresa de grandes dimensiones, estos costos forman parte de su estructura administrativa.
Para una pequeña empresa pueden representar una carga considerable.
Nuestra propuesta es estudiar la eliminación del Impuesto a la Renta de tercera categoría para las MYPE que se incorporen al nuevo régimen simplificado.
¿Por qué?
Porque el objetivo debe ser que el dinero que actualmente se destina al cumplimiento tributario y a las obligaciones administrativas pueda convertirse en capital de trabajo, inversión, adquisición de maquinaria, ampliación del negocio y contratación de trabajadores.
Una pequeña empresa que dispone de mayores recursos puede comprar más mercadería, producir más, atender nuevos mercados y generar mayores ingresos.
Eso también tiene consecuencias positivas para la economía y para la recaudación del IGV.
No estamos afirmando que eliminar el Impuesto a la Renta garantice automáticamente una mayor recaudación. El efecto debe demostrarse mediante estudios de impacto fiscal y económico.
Por eso, proponemos comenzar con un régimen piloto, establecer límites de ventas, evitar la fragmentación artificial de empresas y evaluar los resultados.
La reforma debe favorecer a las unidades productivas genuinamente pequeñas, no convertirse en una puerta para que grandes grupos económicos dividan artificialmente sus operaciones y reduzcan sus obligaciones.
5. EL TRABAJADOR NO PUEDE PAGAR EL PRECIO DE LA FORMALIZACIÓN
Hay un componente de nuestra propuesta original que merece especial atención: la protección social de los trabajadores.
La pequeña empresa no solamente enfrenta obligaciones tributarias. También debe administrar planillas, aportes a EsSalud, pensiones, CTS, gratificaciones y otros derechos laborales.
No estamos planteando desconocer estos derechos ni convertir la formalización en una reducción de la protección del trabajador.
Al contrario, queremos que millones de personas que hoy trabajan sin protección puedan ingresar a un sistema que garantice salud, pensiones y beneficios sociales.
Nuestra propuesta original plantea crear un fondo de protección social financiado con una parte del IGV recaudado mediante el sistema de retención automática.
Se planteó como referencia destinar hasta el 35 % de ese ingreso a un fondo que financie:
- Cobertura de salud equivalente a la protección correspondiente de EsSalud.
- Aportes a un sistema de pensiones.
- Depósitos de CTS en cuentas individuales.
- Gratificaciones y otros beneficios reconocidos legalmente.
La MYPE tendría una obligación fundamental: registrar a sus trabajadores, informar la remuneración acordada y pagar puntualmente sus salarios.
El Estado se encargaría de administrar el sistema de protección social mediante una plataforma integrada.
Esto permitiría reducir los procedimientos administrativos y evitar que la complejidad de las planillas se convierta en un obstáculo para contratar formalmente.
Pero el fondo necesita un estudio actuarial y financiero. El porcentaje del 35 % es una hipótesis inicial, no una cifra que pueda aprobarse sin calcular los costos reales de salud, pensiones y beneficios laborales.
También deben establecerse reglas para que los derechos individuales de los trabajadores sean reconocibles, portables y exigibles, y para que el financiamiento no dependa exclusivamente de la recaudación variable del IGV.
El propósito es que la protección social deje de ser una obligación administrativa fragmentada y se convierta en un sistema integrado, sostenible y transparente.
6. LA SUNAT DEBE CAMBIAR SU PRIORIDAD: PERSEGUIR LAS GRANDES ESTRUCTURAS DE EVASIÓN Y FACILITAR EL CUMPLIMIENTO DE LAS MYPE
La SUNAT debe entender que su principal fortaleza no consiste en multiplicar las obligaciones de los pequeños contribuyentes, sino en desarrollar inteligencia tributaria.
La evasión y la elusión no son fenómenos exclusivos de pequeños negocios.
Existen estructuras empresariales que utilizan operaciones internacionales, empresas vinculadas, facturación ficticia, operaciones simuladas y sofisticados mecanismos de planificación tributaria.
El Estado necesita capacidad técnica para identificar estas prácticas, investigar sus responsables y recuperar los recursos que corresponden al país.
En julio de 2026, la SUNAT informó sobre la identificación de 212 sujetos sin capacidad operativa vinculados a comprobantes que sustentaban aproximadamente S/709 millones en compras inexistentes. La entidad también advirtió sobre la magnitud del crédito fiscal sospechoso asociado a estos esquemas.
Es una muestra de que el problema requiere investigación especializada y herramientas tecnológicas.
La SUNAT debe utilizar sistemas de análisis de información para identificar operaciones sospechosas, relaciones comerciales ficticias, movimientos incompatibles con la capacidad económica declarada y redes organizadas de evasión.
Pero también debe establecer una diferencia entre el fraude deliberado y el error administrativo de un pequeño contribuyente que intenta cumplir.
No puede existir una administración tributaria moderna sin orientación, asistencia, proporcionalidad y mecanismos sencillos para corregir errores.
La SUNAT debe ser implacable con el fraude organizado y facilitadora con el contribuyente que quiere formalizarse.
7. EL NUEVO GOBIERNO TIENE LA OPORTUNIDAD DE DEMOSTRAR QUE LA FORMALIZACIÓN PUEDE SER UN BUEN NEGOCIO
La reforma que proponemos no debería quedarse en una discusión académica ni convertirse en otra promesa de campaña.
El Gobierno tiene los instrumentos institucionales para iniciar un proceso de evaluación y experimentación.
El Ministerio de Economía y Finanzas debe encabezar el diseño tributario y determinar sus efectos sobre los ingresos públicos.
El Ministerio de Trabajo debe estudiar la arquitectura de protección social y la simplificación de las obligaciones laborales.
La SUNAT debe desarrollar la plataforma tecnológica, el sistema de retenciones, las compensaciones automáticas y los mecanismos de control.
El Ministerio de la Producción debe incorporar a los gremios empresariales y a las organizaciones representativas de las MYPE.
La propuesta debe construirse con participación de quienes conocen directamente los problemas del sector productivo.
No podemos diseñar una reforma para las MYPE sin escuchar a los propios empresarios.
8. PROPONEMOS UN PROGRAMA PILOTO NACIONAL DE FORMALIZACIÓN PRODUCTIVA
¿Por qué no comenzar con una experiencia concreta en una región del país?
Proponemos que el Gobierno seleccione una región y convoque a miles de pequeñas empresas de comercio, servicios, manufactura y actividades productivas para participar en un programa piloto de doce meses.
El programa debería contemplar:
Primera etapa: incorporación voluntaria.
Inscripción simplificada, registro de trabajadores, capacitación y acceso gratuito a la plataforma digital.
Segunda etapa: automatización tributaria.
Registro de compras y ventas, retención y liquidación automática del IGV, compensación digital y eliminación de declaraciones redundantes.
Tercera etapa: simplificación del Impuesto a la Renta.
Aplicación experimental de un régimen simplificado o de la exoneración propuesta, dentro de límites definidos y con evaluación de su impacto fiscal.
Cuarta etapa: protección social integrada.
Incorporación de los trabajadores a un mecanismo que garantice salud, pensiones y beneficios laborales, con financiamiento previamente validado.
Quinta etapa: evaluación independiente.
Al finalizar los doce meses se deben medir los resultados.
Entre los indicadores fundamentales estarían:
- Número de empresas formalizadas.
- Permanencia de las empresas en el sistema.
- Nuevos trabajadores incorporados a la formalidad.
- Evolución de las ventas y la productividad.
- Recaudación tributaria efectiva.
- Reducción de costos administrativos.
- Disminución de operaciones fraudulentas.
- Costo fiscal de la reforma y sostenibilidad del fondo social.
Si los resultados demuestran que el modelo funciona, puede ampliarse progresivamente a todo el país.
No necesitamos imponer una reforma sin conocer sus consecuencias. Podemos probarla, medirla y perfeccionarla.
9. LA RECAUDACIÓN DEBE CRECER PORQUE CRECE LA ECONOMÍA, NO PORQUE ASFIXIAMOS A LOS QUE PRODUCEN
En 2025, los ingresos tributarios netos del Gobierno Central alcanzaron S/175.156 millones, según informó la SUNAT. El IGV aportó S/94.447 millones y el Impuesto a la Renta S/79.012 millones.
Son cifras que muestran la importancia de estos dos tributos para las finanzas públicas.
Pero también debemos comprender algo: la recaudación necesita una economía que produzca, venda, invierta y genere empleo.
Si las pequeñas empresas crecen, necesitan más trabajadores, compran más mercadería, contratan servicios, amplían sus operaciones y participan en nuevas cadenas productivas.
Si se formalizan, sus operaciones ingresan al sistema tributario y permiten ampliar la base de contribuyentes.
Por eso, el objetivo no debe ser simplemente cobrar más a los mismos.
El verdadero desafío es incorporar a quienes todavía permanecen fuera del sistema, eliminar las oportunidades de fraude y conseguir que las empresas formalizadas puedan crecer sin enfrentar barreras administrativas innecesarias.
La recaudación debe convertirse en un ingreso permanente y creciente, sustentado en una economía cada vez más productiva.
No se trata de sacrificar los ingresos públicos. Se trata de construir una fuente de ingresos más amplia, estable y sostenible.
10. UN LLAMADO A LOS RESPONSABLES DE LA POLÍTICA ECONÓMICA, TRIBUTARIA Y LABORAL
Esta propuesta está dirigida especialmente al ministro de Economía y Finanzas, Elmer Cuba; al ministro de Trabajo, Juan Sheput; y al superintendente de la SUNAT, César Luna Victoria.
Los tres tienen responsabilidades diferentes, pero comparten un mismo desafío: crear condiciones para que la economía peruana pueda crecer, formalizarse y generar empleo.
El MEF debe atreverse a revisar la estructura tributaria desde la perspectiva del desarrollo productivo.
El Ministerio de Trabajo debe encontrar fórmulas que protejan a los trabajadores y permitan que las pequeñas empresas puedan contratarlos formalmente.
La SUNAT debe modernizarse, utilizar plenamente la tecnología y orientar sus mayores esfuerzos de fiscalización hacia las estructuras de evasión y elusión.
Las MYPE no están pidiendo que el Estado les regale dinero.
Están pidiendo que las dejen trabajar, que no les impongan procedimientos innecesarios y que les permitan crecer.
El Estado necesita recaudar. Los empresarios necesitan producir. Los trabajadores necesitan protección. No son objetivos incompatibles.
El desafío es construir un sistema que los haga complementarios.
LA FORMALIZACIÓN NO DEBE SER UN CASTIGO. DEBE SER UNA OPORTUNIDAD.
El Perú necesita millones de empresas que crezcan, produzcan, contraten trabajadores y compitan en mejores condiciones.
No podemos seguir tratando a las MYPE como si fueran grandes corporaciones administrativas. Tampoco podemos permitir que las complejas estructuras de evasión se aprovechen de las debilidades de nuestro sistema tributario.
La tecnología permite hacer las cosas de otra manera.
Podemos registrar operaciones automáticamente, recaudar en tiempo real, simplificar declaraciones, reconocer derechos laborales y construir una administración tributaria mucho más eficiente.
La propuesta de eliminar el crédito fiscal como procedimiento administrativo para las MYPE, reemplazándolo por retenciones y compensaciones automáticas, junto con un régimen simplificado de Impuesto a la Renta y un sistema integrado de protección social, merece ser estudiada y puesta a prueba.
El país necesita salir de la discusión permanente sobre cuánto más podemos exigirle al pequeño empresario y comenzar a preguntarse qué debemos hacer para que pueda producir más, vender más, contratar más y crecer.
Porque una economía con millones de pequeñas empresas prósperas será también una economía con más empleo, más consumo, más inversión y mayores ingresos tributarios.
No necesitamos una SUNAT que solamente sepa cobrar. Necesitamos una SUNAT que ayude a construir una economía formal, productiva y competitiva.
No necesitamos un Estado que convierta la formalización en una carrera de obstáculos. Necesitamos un Estado que facilite el camino de quienes quieren trabajar y generar riqueza.
El momento de discutir esta reforma es ahora.
