El factoring ha demostrado ser una herramienta importante para darle liquidez a las empresas. Pero el crecimiento de esta actividad también revela las profundas dificultades que enfrentan las MYPE para financiarse, especialmente cuando deben atender órdenes de compra de grandes empresas que pagan a 60, 90 o 120 días.
El factoring viene ganando terreno en el Perú.
Durante el primer semestre de 2026, el monto negociado mediante facturas negociables alcanzó los S/ 27,019 millones, 14,6% más que en el mismo período del año anterior. Y hay otro dato que resulta particularmente significativo: el 84,5% de las empresas que utilizan este mecanismo son micro y pequeñas empresas.
Las cifras muestran que el factoring dejó de ser una herramienta financiera marginal. Se ha convertido en una pieza importante dentro del ecosistema empresarial peruano.
Y eso merece ser reconocido, pero también merece ser discutido.
Porque detrás de esos S/ 27,019 millones existe una realidad que las estadísticas no siempre muestran: miles de pequeñas empresas que necesitan convertir rápidamente sus ventas a crédito en dinero efectivo para poder continuar funcionando.
El gran mérito del factoring
El problema es sencillo de entender.
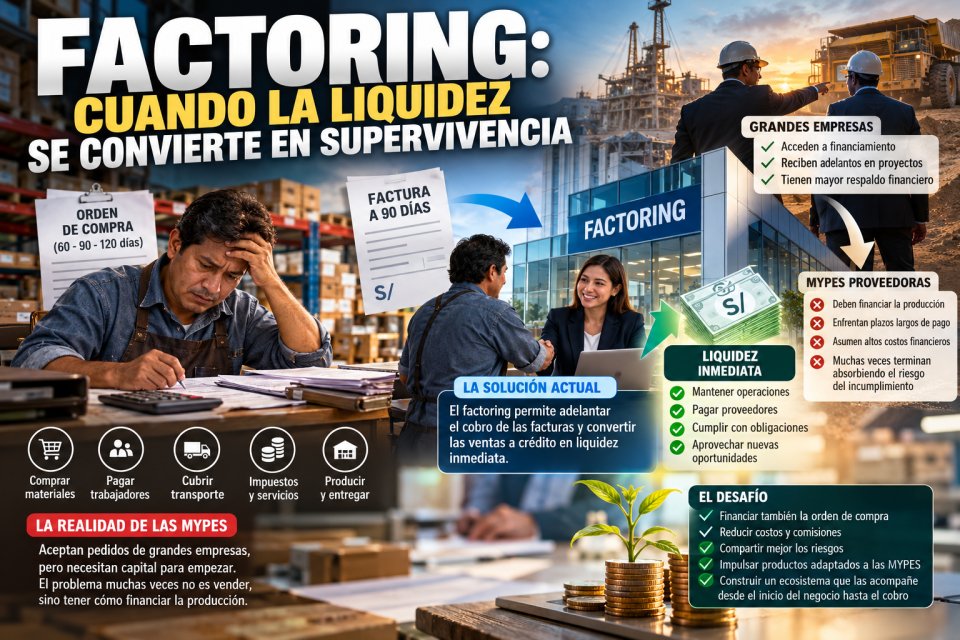
Una pequeña empresa consigue una orden de compra de una empresa grande. Tiene que comprar materia prima, contratar trabajadores, transportar los productos, pagar impuestos, servicios y otros costos.
Entrega el producto, emite su factura y entonces comienza la espera 30, 60, 90 o 120 días. Pero los trabajadores no esperan 90 días, el proveedor tampoco, el alquiler tampoco, los impuestos tampoco, la electricidad tampoco y la siguiente compra de materiales tampoco, Es allí donde aparece el factoring.
La factura que originalmente representa dinero futuro se convierte en liquidez presente.
Y esa posibilidad ha significado mucho para las MYPE peruanas.
Una pequeña empresa que no tiene una gran espalda financiera puede aceptar un pedido de una empresa mucho más grande y utilizar el factoring para convertir rápidamente esa cuenta por cobrar en capital de trabajo.
Desde esa perspectiva, el factoring ha sido una herramienta que ha permitido que muchas pequeñas empresas no se queden fuera de negocios importantes simplemente porque no tienen suficiente capital de trabajo.
Eso es algo que debe reconocerse. Pero precisamente porque se trata de una herramienta tan importante, también debemos preguntarnos si estamos aprovechando todo su potencial.
El problema empieza antes de la factura
Aquí aparece una de las principales limitaciones del modelo. El factoring tradicional funciona muy bien cuando la factura ya existe. Pero muchas MYPE necesitan dinero antes de emitir la factura. Necesitan financiar la compra de los materiales para cumplir una orden de compra. Necesitan financiar la producción. Necesitan movilizar personal. Necesitan transportar equipos. Necesitan adquirir insumos. Necesitan empezar el trabajo y allí aparece el gran vacío.
¿Qué ocurre con una pequeña empresa que tiene una orden de compra de una gran compañía, pero no tiene los recursos para ejecutarla?
La orden de compra demuestra que existe un negocio. Pero todavía no existe una factura por cobrar. Y si no existe la factura, el factoring tradicional tiene poco espacio para actuar. Este es uno de los puntos donde el sistema debería evolucionar.
Las grandes empresas tienen espalda financiera. Las MYPE, no.
Existe además una asimetría que merece ser discutida.
Cuando una gran empresa contrata con el Estado o participa en grandes proyectos mineros, energéticos, petroleros o de infraestructura, normalmente cuenta con mecanismos financieros que le permiten comenzar la ejecución del proyecto.
En determinados contratos existen adelantos destinados a financiar el inicio de las obras y adquisiciones.
Pero cuando esa gran empresa incorpora a una MYPE dentro de su cadena de proveedores, esa lógica financiera no siempre baja por la cadena de suministro.
La gran empresa puede recibir recursos o contar con una estructura financiera suficientemente sólida para iniciar el proyecto.
Mientras tanto, al pequeño proveedor se le puede exigir que tenga capacidad para financiar prácticamente el 100% de aquello que debe entregar.
Es decir: la gran empresa recibe oxígeno financiero para comenzar; la pequeña empresa debe conseguirlo por su cuenta. Y allí está una de las grandes contradicciones del sistema.
¿Por qué no financiar también la orden de compra?
Aquí existe una oportunidad que el ecosistema financiero peruano todavía podría desarrollar mucho más.
Si una gran empresa emite una orden de compra firme a favor de una MYPE, respaldada por un contrato y condiciones claras de entrega y pago, ¿por qué el sistema financiero no podría desarrollar productos específicos que permitan financiar esa orden de compra?
No estamos hablando exactamente del factoring tradicional. Estamos hablando de un financiamiento previo a la factura, sustentado en una operación comercial concreta. La diferencia es fundamental.
El factoring dice:
“Ya tienes una cuenta por cobrar; te adelanto el dinero.”
El financiamiento de órdenes de compra diría:
“Tienes un contrato confirmado, pero necesitas capital para ejecutarlo; te financio para que puedas producir y luego cobrar.”
Ese producto tendría especial importancia para las MYPE. Porque el problema de muchas de ellas no es que carezcan de clientes. Es que carecen de capital para atenderlos.
El factoring no debería convertirse en una bolsa de sangre
Hay otro problema que merece una discusión seria: el costo del factoring.El empresario pequeño recibe liquidez, pero a cambio paga una serie de costos, comisiones y cargos.
Individualmente pueden parecer razonables.
Pero acumulados, terminan reduciendo considerablemente el margen de la operación.
Y aquí aparece una imagen que resume el problema:
El factoring no debería ser una bolsa de sangre para mantener vivo al paciente.
Debería ser una transfusión que permita al paciente recuperarse. La diferencia no es semántica.Es económica.
Si una MYPE vende un producto con un margen reducido y para obtener el dinero antes del vencimiento debe pagar una cantidad importante en costos financieros, puede terminar trabajando fundamentalmente para financiar el costo de obtener liquidez.
Entonces el factoring deja de ser una herramienta de crecimiento y se convierte en una herramienta de supervivencia.
Y una economía no puede aspirar a tener pequeñas empresas saludables si permanentemente necesitan pagar un costo elevado para acceder al dinero que ellas mismas generaron mediante sus ventas.
El otro lado del problema: cuando el gran cliente no paga
Hay una situación todavía más delicada. ¿Qué sucede cuando la empresa obligada al pago de la factura no paga? Aquí es donde algunas estructuras contractuales pueden trasladar el problema hacia la pequeña empresa.
En determinadas operaciones, especialmente cuando existe responsabilidad del cedente frente al incumplimiento del obligado al pago, las consecuencias económicas pueden terminar regresando sobre la MYPE.
Y aquí aparece una paradoja. La pequeña empresa acudió al factoring precisamente porque necesitaba proteger su liquidez. Pero si el gran comprador incumple, puede terminar nuevamente enfrentando el problema financiero. Entonces surge una pregunta legítima:
¿quién debe asumir realmente el riesgo del incumplimiento?
Porque no es lo mismo financiar una factura cuyo riesgo está principalmente asociado a una gran empresa solvente que financiar una operación en la que, mediante las condiciones contractuales, el riesgo termina regresando al pequeño proveedor.
Las famosas “letras pequeñas” de los contratos financieros adquieren aquí una importancia enorme.
El factoring necesita evolucionar
El factoring no debe ser demonizado.Todo lo contrario. Su crecimiento demuestra que era necesario y que existe una demanda real por esta herramienta. El problema no es el factoring.
El problema es que todavía estamos utilizándolo para resolver solamente una parte del problema financiero de las MYPE. Necesitamos avanzar hacia un ecosistema mucho más amplio. Un ecosistema que pueda financiar:
La orden de compra.
La producción.
La adquisición de materia prima.
La ejecución del servicio.
La factura.
La cuenta por cobrar.
Y finalmente: el crecimiento de la empresa.
¿Dónde está el Estado?
Aquí también corresponde hacer una pregunta al Estado.
¿Por qué no existe una política mucho más agresiva para desarrollar el financiamiento de las MYPE vinculadas a cadenas de proveedores de grandes empresas?
Si una pequeña empresa es proveedora de una minera, una petrolera, una constructora, una empresa energética o una gran compañía industrial, existe una operación económica real detrás.
No estamos hablando necesariamente de financiar una idea.
Estamos hablando de financiar un negocio concreto, con un comprador identificado y una operación determinada.
El sistema financiero debería poder utilizar esa información para construir productos especializados.
Y el Estado podría ayudar a desarrollar ese mercado mediante garantías, mecanismos de cobertura, incentivos, plataformas de información y reglas que reduzcan los riesgos y costos de transacción.
El gran desafío: que la MYPE deje de financiar a la gran empresa
Quizá esta sea la cuestión de fondo.
Cuando una pequeña empresa entrega hoy un producto y cobra dentro de 90 o 120 días, mientras ella tuvo que financiar previamente materiales, trabajadores y operación, está financiando indirectamente a su cliente.
Y si además necesita acudir al factoring para obtener inmediatamente una parte del dinero que ya ganó, vuelve a pagar por recuperar su propio capital. Es una situación que merece ser revisada.
Porque el pequeño empresario no debería convertirse permanentemente en el banco de su cliente grande.
Una cadena productiva saludable debería repartir de manera más equilibrada las necesidades y los riesgos financieros.
S/ 27,019 millones: una cifra que debería abrir un debate
Los S/ 27,019 millones negociados mediante facturas negociables durante el primer semestre de 2026 demuestran que el mercado existe y que está creciendo.
El hecho de que 84,5% de las empresas usuarias sean micro y pequeñas empresas demuestra además que son precisamente ellas quienes encuentran en esta herramienta una respuesta a sus necesidades de liquidez.
Pero esas cifras también deberían obligarnos a mirar más allá. Porque si tantas MYPE necesitan recurrir al factoring, también significa que el problema del capital de trabajo continúa siendo enorme.
El éxito del factoring, paradójicamente, también revela una falla estructural: las MYPE venden, producen y trabajan, pero muchas veces no tienen suficiente capital para esperar que les paguen.
Por eso, el desafío no consiste en reemplazar el factoring. Consiste en hacerlo evolucionar. Que sea más accesible. Que sea más transparente. Que sus costos sean razonables. Que existan mecanismos adecuados para distribuir el riesgo.
Y, sobre todo, que se desarrollen productos que permitan financiar a la MYPE antes de emitir la factura, cuando todavía necesita comprar los materiales y comenzar el trabajo.
Porque allí está el verdadero cuello de botella.
El Perú no necesita solamente más factoring.
Necesita un sistema financiero que acompañe a la MYPE desde que consigue el negocio hasta que cobra la factura.
Ese sería el verdadero salto. Y entonces el factoring dejaría de ser simplemente una bolsa de sangre para mantener con vida a una pequeña empresa. Se convertiría en parte de una verdadera transfusión financiera capaz de permitirle crecer.
